


Mercato del gas naturale in Europa: Hormuz fa lievitare i prezzi e aumenta la pressione in vista dell'inverno.
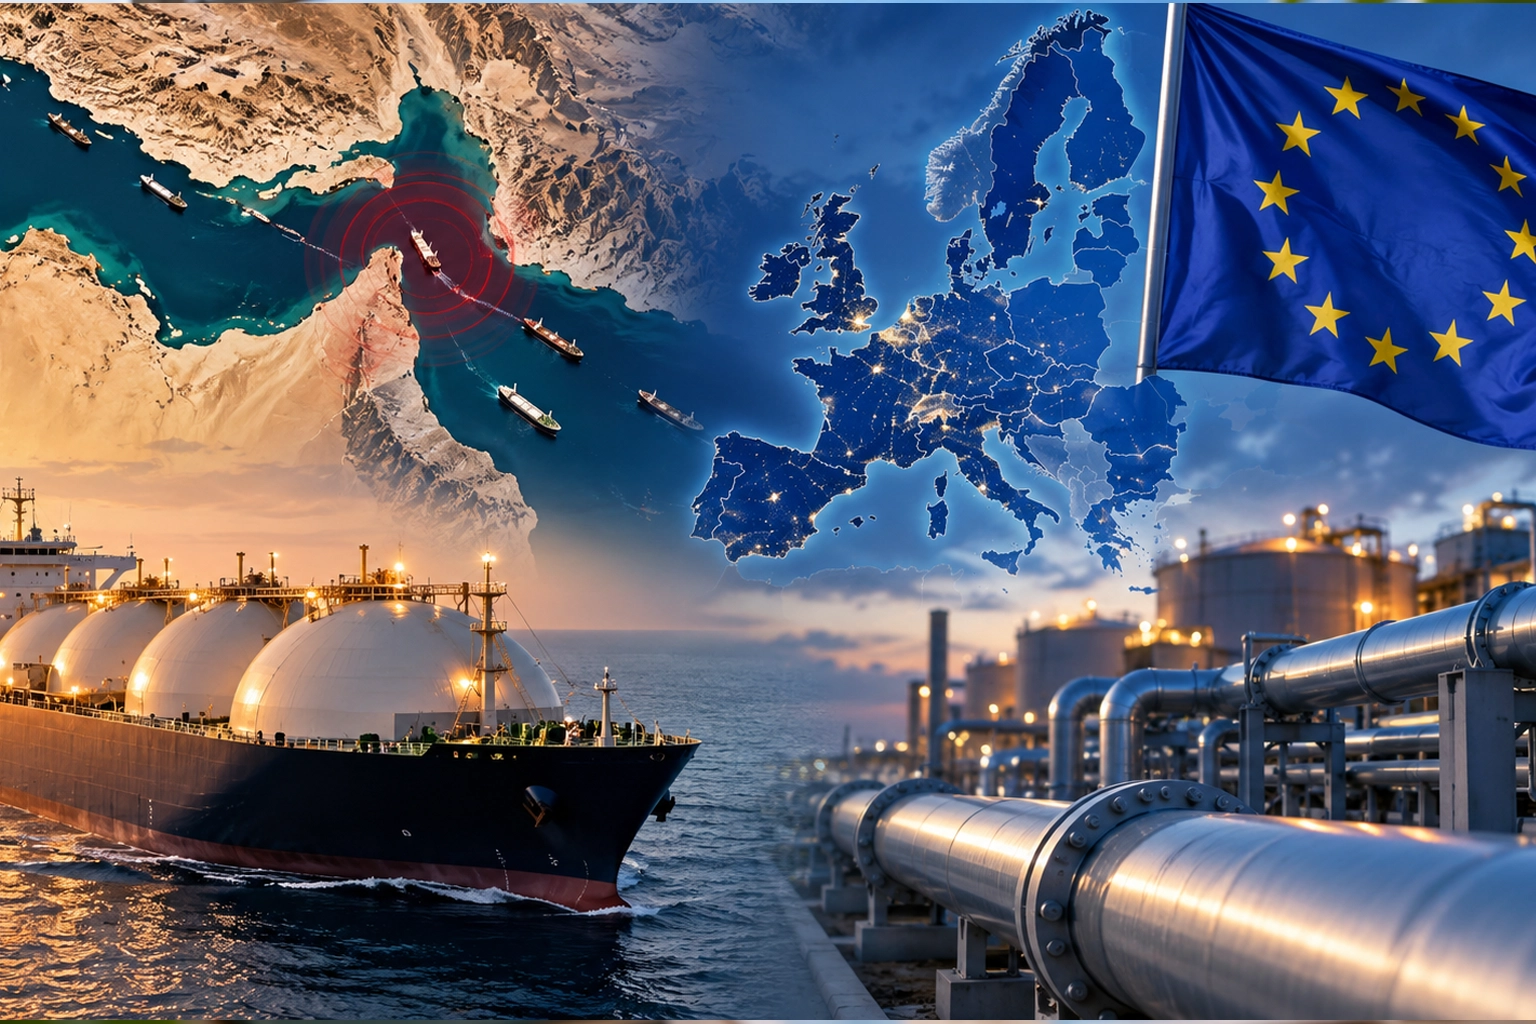
Il mercato del gas naturale in Europa è di nuovo sotto pressione. Il prezzo del TTF olandese, il principale benchmark per il mercato europeo del gas, ha recentemente superato i 75 euro per megawattora (€/MWh), raggiungendo livelli che non si vedevano dall'inizio del 2023. Questo aumento si verifica in un momento particolarmente delicato: l'Europa si trova ad affrontare l'inverno con riserve di gas inferiori al normale e con il mercato internazionale del gas naturale liquefatto (GNL) influenzato dalla situazione in Medio Oriente e dalle restrizioni nello Stretto di Hormuz.
La situazione, per ora, non implica un'immediata carenza di gas in Europa. La Commissione europea e gli Stati membri ritengono che l'approvvigionamento sia garantito per i prossimi mesi. Tuttavia, lo scenario evidenzia una nuova vulnerabilità strutturale: l'Europa ha ridotto la sua dipendenza dal gas russo, ma si è integrata molto di più nel mercato globale del GNL ed è quindi più esposta alle tensioni geopolitiche e di prezzo di quest'ultimo.
I prezzi del gas in Europa tornano a salire vertiginosamente.
Il TTF, un parametro di riferimento per gran parte del commercio di gas naturale in Europa, ha registrato un forte aumento nelle ultime settimane. Il prezzo di mercato ha superato i 75 €/MWh, mentre l'8 settembre si attestava ancora intorno ai 74 €/MWh.
L'aumento è dovuto a diversi fattori che agiscono simultaneamente. Da un lato, persiste l'incertezza sui flussi internazionali di GNL. Dall'altro, l'Europa deve continuare ad aumentare le proprie riserve di gas prima dei mesi di picco della domanda, proprio quando i prezzi sono elevati.
A questa situazione si aggiungono le tensioni geopolitiche in Medio Oriente. Il conflitto ha avuto ripercussioni sui flussi di GNL attraverso lo Stretto di Hormuz, una delle principali rotte mondiali per il trasporto di gas naturale liquefatto.
L'Agenzia Internazionale dell'Energia (IEA) osserva che, prima dell'interruzione causata dal conflitto, circa il 20% delle forniture mondiali di GNL transitava attraverso lo Stretto di Hormuz. Sebbene i flussi siano aumentati dall'accordo provvisorio raggiunto tra Stati Uniti e Iran a giugno, rimangono ben al di sotto dei livelli pre-conflitto.
Hormuz pone ancora una volta la sicurezza energetica europea al centro del dibattito.
Lo Stretto di Hormuz è uno dei punti strategicamente più importanti del sistema energetico globale. Attraverso di esso transitano ingenti volumi di petrolio e gas naturale liquefatto provenienti dai principali produttori del Golfo.
Per l'Europa, l'importanza di questa rotta è aumentata a partire dal 2022. La progressiva perdita di gas russo tramite gasdotto ha costretto i paesi europei a cercare fornitori alternativi, e il GNL è diventato uno dei principali modi per garantire l'approvvigionamento.
Secondo ACER, il GNL rappresenta attualmente quasi la metà dell'approvvigionamento di gas dell'Unione Europea. Nel 2025, l'UE ha importato la cifra record di 146 miliardi di metri cubi di GNL, diventando il maggiore importatore al mondo. Gli Stati Uniti hanno fornito il 58% di tali importazioni europee di GNL.
Questa trasformazione ha permesso la diversificazione delle fonti di approvvigionamento, ma ha anche modificato la natura della vulnerabilità europea.
L'Europa non dipende più così tanto da un unico fornitore di gasdotti. Ora si affida maggiormente a un mercato globale del GNL, dove compete per le stesse forniture con l'Asia e altri importanti consumatori.
Europa e Asia in competizione per il GNL
Questa competizione internazionale è una delle chiavi per comprendere l'aumento del prezzo del gas naturale in Europa.
Quando l'offerta disponibile diminuisce, le spedizioni di GNL tendono a essere indirizzate verso i mercati che offrono i prezzi più vantaggiosi. Per gran parte del secondo trimestre del 2026, i prezzi asiatici hanno addirittura superato quelli europei, incentivando la deviazione delle spedizioni flessibili verso l'Asia.
L'AIE stima che tra marzo e giugno i prezzi spot del GNL in Asia abbiano raggiunto un premio medio di circa 2,1 dollari per milione di unità termiche britanniche (MBtu) rispetto al TTF. A gennaio e febbraio, al contrario, l'Europa aveva mantenuto un premio rispetto all'Asia.
Il risultato è un mercato molto più sensibile a qualsiasi interruzione dell'offerta.
Se le forniture di GNL dal Medio Oriente diminuiscono mentre la domanda asiatica aumenta, l'Europa dovrà competere per le spedizioni disponibili. E questa competizione si traduce in prezzi del gas più elevati.
Lo stoccaggio europeo, l'altra grande preoccupazione
Oltre alla pressione sull'offerta internazionale, esiste un secondo problema: il livello delle riserve europee.
Attualmente, gli impianti di stoccaggio del gas nell'UE si trovano a circa il 66% della loro capacità, un valore considerevolmente inferiore alla media per questo periodo dell'anno. Alcuni importanti mercati si trovano ad affrontare situazioni ancora più critiche. In Germania la capacità si attesta intorno al 53-54%, mentre nei Paesi Bassi è inferiore al 50%.
Il problema non è necessariamente che l'Europa rimarrà senza gas.
Il problema è che rimane un margine di sicurezza minore prima dell'inizio del periodo di picco dei consumi.
Durante l'inverno, le riserve accumulate svolgono un ruolo cruciale nel soddisfare i picchi di domanda. Minore è la quantità di gas immagazzinata all'inizio della stagione fredda, maggiore sarà la necessità di nuovi acquisti durante l'inverno.
E farlo con un TTF vicino a 75 €/MWh può risultare particolarmente costoso.
Ci troviamo di fronte a una nuova crisi energetica in Europa?
Per ora la risposta è no.
Il 3 settembre la Commissione europea ha convocato il Gruppo di coordinamento del gas, il quale ha concluso che non sussiste alcun rischio immediato per la sicurezza dell'approvvigionamento di gas in Europa. Bruxelles sottolinea che l'UE dispone attualmente di una gamma più diversificata di fornitori, di un'ampia capacità di importazione di GNL e di una domanda di gas strutturalmente inferiore rispetto agli anni precedenti.
La situazione è quindi molto diversa da quella del 2022.
L'Europa ha imparato da quella crisi e ha sviluppato nuove infrastrutture per il GNL, aumentato le interconnessioni e diversificato i suoi fornitori.
Inoltre, il consumo di gas in Europa continua a diminuire. L'AIE prevede che la domanda di gas in Europa calerà di oltre il 2% entro il 2026, principalmente a causa della crescita delle energie rinnovabili e degli elevati prezzi del gas.
Tuttavia, l'assenza di un rischio immediato per l'offerta non significa che il mercato sia fuori pericolo.
La principale preoccupazione ora riguarda il prezzo e la possibilità che un periodo prolungato di tensione mantenga i prezzi del gas europeo a livelli elevati per i prossimi mesi.
Più GNL al di fuori del Golfo, ma non abbastanza per eliminare il rischio
C'è anche un elemento che contribuisce ad attenuare l'impatto della crisi.
Nel corso del 2026, la produzione di GNL al di fuori del Medio Oriente è aumentata notevolmente. Tra marzo e giugno, l'offerta proveniente da paesi non appartenenti al Golfo è cresciuta di circa il 18%, pari a circa 27 miliardi di metri cubi, compensando per circa tre quarti il calo delle spedizioni provenienti da Qatar ed Emirati Arabi Uniti.
Gli Stati Uniti, il Canada, l'Africa e altri produttori stanno contribuendo ad aumentare l'offerta globale.
L'AIE prevede inoltre che i nuovi progetti di GNL in Nord America, Africa e Australia contribuiranno con circa 50 miliardi di metri cubi aggiuntivi nel corso del 2026.
Questo aumento della produzione è uno dei motivi per cui il mercato europeo può affrontare la situazione attuale con maggiore margine di manovra rispetto alla crisi energetica del 2022.
Ma c'è un avvertimento: se la ripresa delle esportazioni del Golfo dovesse ritardare, il mercato globale potrebbe trovarsi ad affrontare un periodo di forte contrazione.
L'impatto reale: la competitività dell'economia europea
Al di là della possibilità di una carenza fisica di gas, il rischio principale per l'Europa è di natura economica.
L'aumento del prezzo del gas naturale ha un impatto diretto sui settori che utilizzano grandi quantità di energia, dalla produzione di prodotti chimici e fertilizzanti alla siderurgia, alla ceramica, al vetro e ad alcuni processi industriali.
Ciò ha un impatto anche sul prezzo dell'elettricità, poiché le centrali elettriche a gas continuano a svolgere un ruolo significativo nella produzione di energia elettrica e nella formazione dei prezzi in Europa.
L'AIE ha già avvertito che l'aumento dei prezzi del gas sta influenzando la produzione di fertilizzanti e altri settori ad alta intensità energetica.
Pertanto, il dibattito europeo non dovrebbe limitarsi alla questione se ci sarà abbastanza gas durante l'inverno.
La questione fondamentale è quanto dovrà pagare l'Europa e quale impatto avrà tale costo sulla competitività delle sue imprese.
L'Europa si trova ad affrontare una nuova fase nella sua sicurezza energetica.
La situazione attuale porta a una conclusione chiara: la transizione energetica europea non consiste semplicemente nel sostituire un fornitore con un altro.
Dal 2022, l'Europa ha drasticamente ridotto la sua dipendenza dal gas russo e ha diversificato le sue fonti di approvvigionamento. Tuttavia, questa trasformazione ha aumentato la dipendenza dal GNL e, di conseguenza, la sua esposizione al mercato globale.
ACER ritiene che la risposta a questa vulnerabilità risieda in tre percorsi principali: ridurre la domanda attraverso l'efficienza e il risparmio energetico, continuare a diversificare le fonti di approvvigionamento e accelerare la diffusione delle energie rinnovabili in Europa.
L'episodio di Hormuz dimostra in che misura la geopolitica possa rapidamente tradursi in ripercussioni sul mercato energetico europeo.
Oggi l'Europa dispone di un maggior numero di fornitori, di infrastrutture più sviluppate e di una maggiore capacità di risposta rispetto a quattro anni fa. Tuttavia, finché il gas continuerà a svolgere un ruolo significativo nel suo sistema energetico, qualsiasi grave interruzione del mercato globale del GNL potrebbe nuovamente portare a prezzi più elevati, pressioni sul settore e una maggiore incertezza economica.
Il prossimo inverno rappresenterà quindi un banco di prova per il nuovo modello energetico europeo: non tanto per verificare se l'Europa dispone di gas a sufficienza, quanto per determinare quanto costerà garantirlo in un mercato internazionale sempre più condizionato dalla geopolitica.