


Aardgasmarkt in Europa: Hormuz drijft prijzen op en verhoogt de druk in aanloop naar de winter.
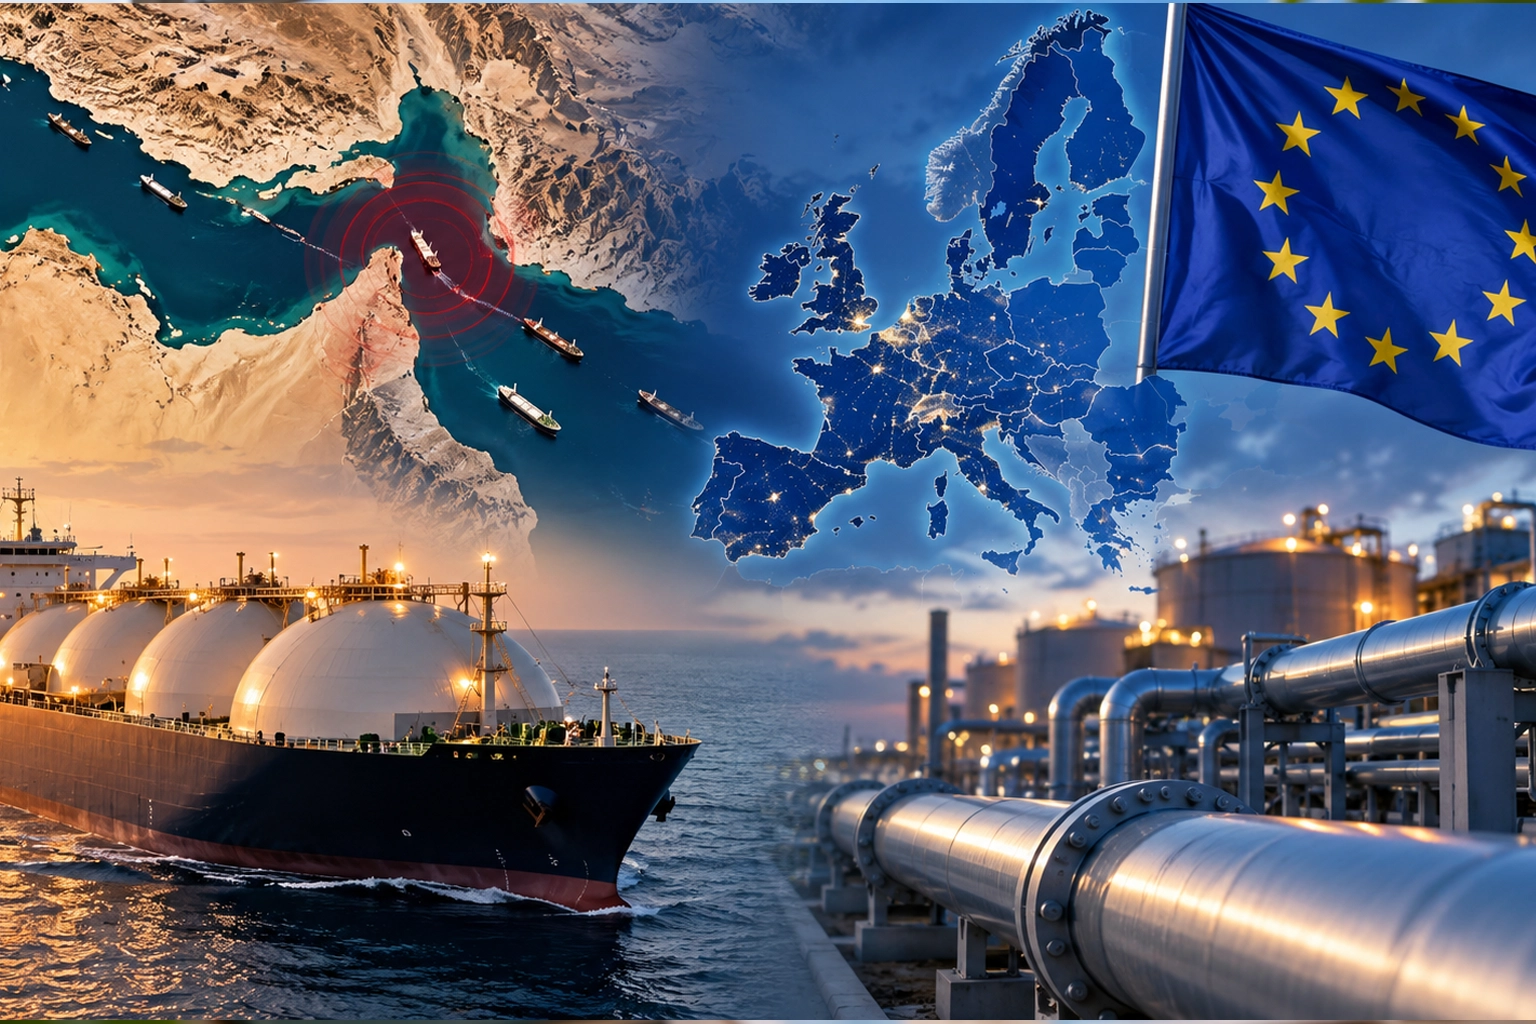
De aardgasmarkt in Europa staat opnieuw onder druk. De prijs van de Nederlandse TTF, de belangrijkste referentie voor de Europese gasmarkt, heeft onlangs de grens van 75 euro per megawattuur (€/MWh) overschreden en bereikt een niveau dat sinds begin 2023 niet meer is gezien. De stijging vindt plaats op een bijzonder delicaat moment: Europa gaat de winter tegemoet met lager dan gebruikelijke gasreserves en met een internationale markt voor vloeibaar aardgas (LNG) die wordt bepaald door de situatie in het Midden-Oosten en de beperkingen in de Straat van Hormuz.
De situatie impliceert vooralsnog geen direct gastekort in Europa. De Europese Commissie en de lidstaten achten de levering voor de komende maanden gegarandeerd. Het scenario legt echter een nieuwe structurele kwetsbaarheid bloot: Europa heeft zijn afhankelijkheid van Russisch gas verminderd, maar is veel meer geïntegreerd in de wereldwijde LNG-markt en is daardoor gevoeliger voor geopolitieke en prijsspanningen.
De gasprijzen in Europa stijgen opnieuw fors.
De TTF, een benchmark voor een groot deel van de aardgashandel in Europa, heeft de afgelopen weken een scherpe stijging laten zien. De marktprijs bereikte meer dan €75/MWh, terwijl deze op 8 september nog rond de €74/MWh schommelde.
De stijging is het gevolg van verschillende factoren die tegelijkertijd optreden. Enerzijds blijft er onzekerheid bestaan over de internationale LNG-stromen. Aan de andere kant moet Europa zijn gasreserves blijven vergroten vóór de maanden van de grootste vraag, juist wanneer de prijzen hoog zijn.
Dit wordt nog verergerd door geopolitieke spanningen in het Midden-Oosten. Het conflict heeft de LNG-doorvoer door de Straat van Hormuz beïnvloed, een van 's werelds belangrijkste routes voor het transport van vloeibaar aardgas.
Het Internationaal Energieagentschap (IEA) wijst erop dat vóór de verstoring die met het conflict gepaard ging, ongeveer 20% van het LNG-aanbod in de wereld via Hormuz werd vervoerd. Hoewel de stromen zijn toegenomen sinds het interim-akkoord dat de Verenigde Staten en Iran in juni hebben bereikt, blijven ze ruim onder het niveau van vóór het conflict.
Hormuz plaatst de Europese energiezekerheid opnieuw centraal in het debat.
De Straat van Hormuz is een van de belangrijkste strategische punten in het mondiale energiesysteem. Er passeren grote hoeveelheden olie en vloeibaar aardgas van de belangrijkste producenten in de Golf.
Voor Europa is het belang van deze route sinds 2022 toegenomen. Het geleidelijke verlies van Russisch gas via pijpleidingen dwong Europese landen om naar alternatieve leveranciers te zoeken, en LNG werd een van de belangrijkste manieren om de levering te garanderen.
Volgens ACER vertegenwoordigt LNG momenteel bijna de helft van de gasvoorziening van de Europese Unie. In 2025 importeerde de EU een recordhoeveelheid van 146 miljard kubieke meter LNG en werd daarmee de grootste importeur ter wereld. De Verenigde Staten droegen 58% bij aan de Europese LNG-import.
Deze transformatie heeft de diversificatie van de leveringsbronnen mogelijk gemaakt, maar heeft ook de aard van de Europese kwetsbaarheid veranderd.
Europa is niet langer zo afhankelijk van één enkele pijpleidinggasleverancier. Het leunt nu zwaarder op een mondiale LNG-markt waarin Europa om dezelfde vrachten concurreert met Azië en andere grote consumenten.
Europa en Azië concurreren om LNG.
Deze internationale concurrentie is een van de sleutels tot het begrijpen van de stijging van de aardgasprijs in Europa.
Wanneer het beschikbare aanbod afneemt, worden LNG-transporten doorgaans naar markten met de meest aantrekkelijke prijzen geleid. Gedurende een groot deel van het tweede kwartaal van 2026 overtroffen de prijzen in Azië zelfs de Europese prijzen, wat de omleiding van flexibele LNG-transporten naar Azië stimuleerde.
Het IEA schat dat de LNG-prijzen op de spotmarkt in Azië tussen maart en juni een gemiddelde premie bereikten van ongeveer $2,1 per miljoen Britse thermische eenheden (MBtu) ten opzichte van de TTF. In januari en februari had Europa daarentegen een premie ten opzichte van Azië gehandhaafd.
Het resultaat is een markt die veel gevoeliger is voor elke verstoring in de aanvoer.
Als LNG uit het Midden-Oosten afneemt terwijl de Aziatische vraag toeneemt, moet Europa concurreren om beschikbare ladingen. En die concurrentie vertaalt zich in hogere gasprijzen.
Europese opslag, de andere belangrijke zorg.
Het vergroten van de druk op het internationale aanbod is een tweede kwestie: het niveau van de Europese reserves.
De gasopslagfaciliteiten in de EU zijn momenteel voor ongeveer 66% gevuld, aanzienlijk lager dan gebruikelijk voor deze tijd van het jaar. Sommige belangrijke markten hebben te maken met een nog krappere situatie. In Duitsland ligt de vullingsgraad rond de 53-54%, terwijl die in Nederland onder de 50% ligt.
Het probleem is niet noodzakelijk dat Europa zonder gas komt te zitten.
Het probleem is dat er minder veiligheidsmarge overblijft voordat de piekperiode van het verbruik aanbreekt.
Tijdens de winter spelen opgeslagen reserves een fundamentele rol bij het opvangen van vraagpieken. Hoe minder gas u aan het begin van het koude seizoen heeft opgeslagen, hoe groter de noodzaak om in de winter nieuwe aankopen te doen.
En dat doen met een TTF van bijna €75/MWh kan bijzonder duur uitpakken.
Staan we in Europa voor een nieuwe energiecrisis?
Het antwoord is, voorlopig, nee.
De Europese Commissie heeft op 3 september een ontmoeting gehad met de Gas Coördinatiegroep en is tot de conclusie gekomen dat er geen direct risico bestaat voor de zekerheid van de Europese energievoorziening. Brussel benadrukt dat de EU momenteel een grotere diversificatie van leveranciers heeft, een ruime importcapaciteit voor LNG en een vraag naar gas die structureel lager is dan in voorgaande jaren.
De situatie is daarom heel anders dan in 2022.
Europa heeft van die crisis geleerd en heeft nieuwe LNG-infrastructuur ontwikkeld, de interconnecties vergroot en zijn leveranciers gediversifieerd.
Bovendien blijft het gasverbruik in Europa dalen. Het IEA voorspelt dat de gasvraag in Europa in 2026 met meer dan 2% zal afnemen, voornamelijk door de groei van hernieuwbare energie en de hoge gasprijzen.
Het ontbreken van een onmiddellijk aanbodrisico betekent echter niet dat de markt uit de problemen is.
De grootste zorg is nu de prijs en de mogelijkheid dat een langdurige periode van spanning de Europese gasprijzen de komende maanden op een hoog niveau zal houden.
Er komt meer LNG uit de Golf, maar niet genoeg om risico's uit te sluiten
Er is ook één element dat de impact van de crisis helpt te verzachten.
De LNG-productie buiten het Midden-Oosten is in 2026 sterk toegenomen. Tussen maart en juni groeide het aanbod uit niet-Golflanden met ongeveer 18%, ofwel 27 miljard kubieke meter, wat ongeveer driekwart van de daling in de leveringen uit Qatar en de Verenigde Arabische Emiraten compenseerde.
De Verenigde Staten, Canada, Afrika en andere producenten dragen bij aan de toename van het wereldwijde aanbod.
Het IEA voorspelt ook dat nieuwe LNG-projecten in Noord-Amerika, Afrika en Australië in 2026 bijna 50 miljard extra kubieke meter zullen bijdragen.
Deze productiestijging is een van de redenen waarom de Europese markt de huidige situatie beter aankan dan tijdens de energiecrisis van 2022.
Maar er is een kanttekening: als het herstel van de Golfexport wordt uitgesteld, kan de wereldmarkt een veel krappere periode tegemoet gaan.
De werkelijke impact: het concurrentievermogen van de Europese economie.
Naast de mogelijkheid van een fysiek gastekort is het grootste risico voor Europa van economische aard.
De hogere aardgasprijs heeft directe gevolgen voor industrieën die veel energie verbruiken, van de chemische industrie en kunstmestproductie tot de staal-, keramiek- en glasindustrie en bepaalde industriële processen.
Het heeft ook gevolgen voor de elektriciteitsprijs, aangezien gascentrales een relevante rol blijven spelen in de Europese elektriciteitsopwekking en prijsvorming.
Het IEA heeft al gewaarschuwd dat de stijgende gasprijzen de kunstmestproductie en andere energie-intensieve industrieën beïnvloeden.
Het Europese debat moet zich daarom niet beperken tot de vraag of er in de winter voldoende gas zal zijn.
De fundamentele vraag is hoeveel Europa hiervoor zal moeten betalen en welke impact die kosten zullen hebben op het concurrentievermogen van de Europese bedrijven.
Europa staat voor een nieuwe fase in zijn energiezekerheid.
De huidige situatie leidt tot één duidelijke conclusie: de Europese energietransitie gaat niet simpelweg over het vervangen van de ene leverancier door de andere.
Sinds 2022 heeft Europa zijn afhankelijkheid van Russisch gas drastisch verminderd en zijn bevoorradingsbronnen weten te diversifiëren. Deze transformatie heeft echter het gewicht van LNG vergroot en daarmee de blootstelling aan de wereldmarkt.
ACER is van mening dat er drie belangrijke manieren zijn om deze kwetsbaarheid aan te pakken: de vraag verminderen door middel van efficiëntieverbetering en energiebesparing, de leveringsbronnen verder diversifiëren en de uitrol van hernieuwbare energiebronnen in Europa versnellen.
De Hormuz-episode laat zien in hoeverre geopolitiek snel kan worden overgedragen naar de Europese energiemarkt.
Europa beschikt nu over meer leveranciers, meer infrastructuur en een groter reactievermogen dan vier jaar geleden. Maar zolang gas een belangrijke rol blijft spelen in het energiesysteem, kan elke grote verstoring van de wereldwijde LNG-markt opnieuw leiden tot hogere prijzen, druk op de industrie en toegenomen economische onzekerheid.
De komende winter zal daarom een test zijn voor het nieuwe Europese energiemodel: niet zozeer om te controleren of Europa voldoende gas heeft, maar om te bepalen hoeveel het zal kosten om dit te garanderen op een internationale markt die steeds meer wordt geconditioneerd door geopolitiek.