


Mercado del gas natural en Europa: Ormuz dispara los precios y aumenta la presión de cara al invierno
El mercado del gas natural en Europa vuelve a estar bajo presión. El precio del TTF neerlandés, principal referencia del mercado gasista europeo, ha superado recientemente los 75 euros por megavatio hora (€/MWh), alcanzando niveles no vistos desde principios de 2023. El repunte se produce en un momento especialmente delicado: Europa afronta el invierno con unas reservas de gas inferiores a las habituales y con el mercado internacional de gas natural licuado (LNG) condicionado por la situación en Oriente Medio y las restricciones en el estrecho de Ormuz.
La situación no implica, por ahora, una falta inmediata de gas en Europa. La Comisión Europea y los Estados miembros consideran que el suministro está garantizado para los próximos meses. Sin embargo, el escenario pone de manifiesto una nueva vulnerabilidad estructural: Europa ha reducido su dependencia del gas ruso, pero se ha integrado mucho más en el mercado global del LNG y, por tanto, está más expuesta a sus tensiones geopolíticas y de precios.
El precio del gas europeo vuelve a dispararse
El TTF, referencia para buena parte de las operaciones de gas natural en Europa, ha experimentado una fuerte subida durante las últimas semanas. El mercado llegó a superar los 75 €/MWh, mientras que durante la jornada del 8 de septiembre se situaba todavía en niveles próximos a los 74 €/MWh.
El incremento responde a varios factores que están actuando simultáneamente. Por un lado, persiste la incertidumbre sobre los flujos internacionales de LNG. Por otro, Europa necesita continuar aumentando sus reservas de gas antes de los meses de mayor demanda, precisamente cuando los precios son elevados.
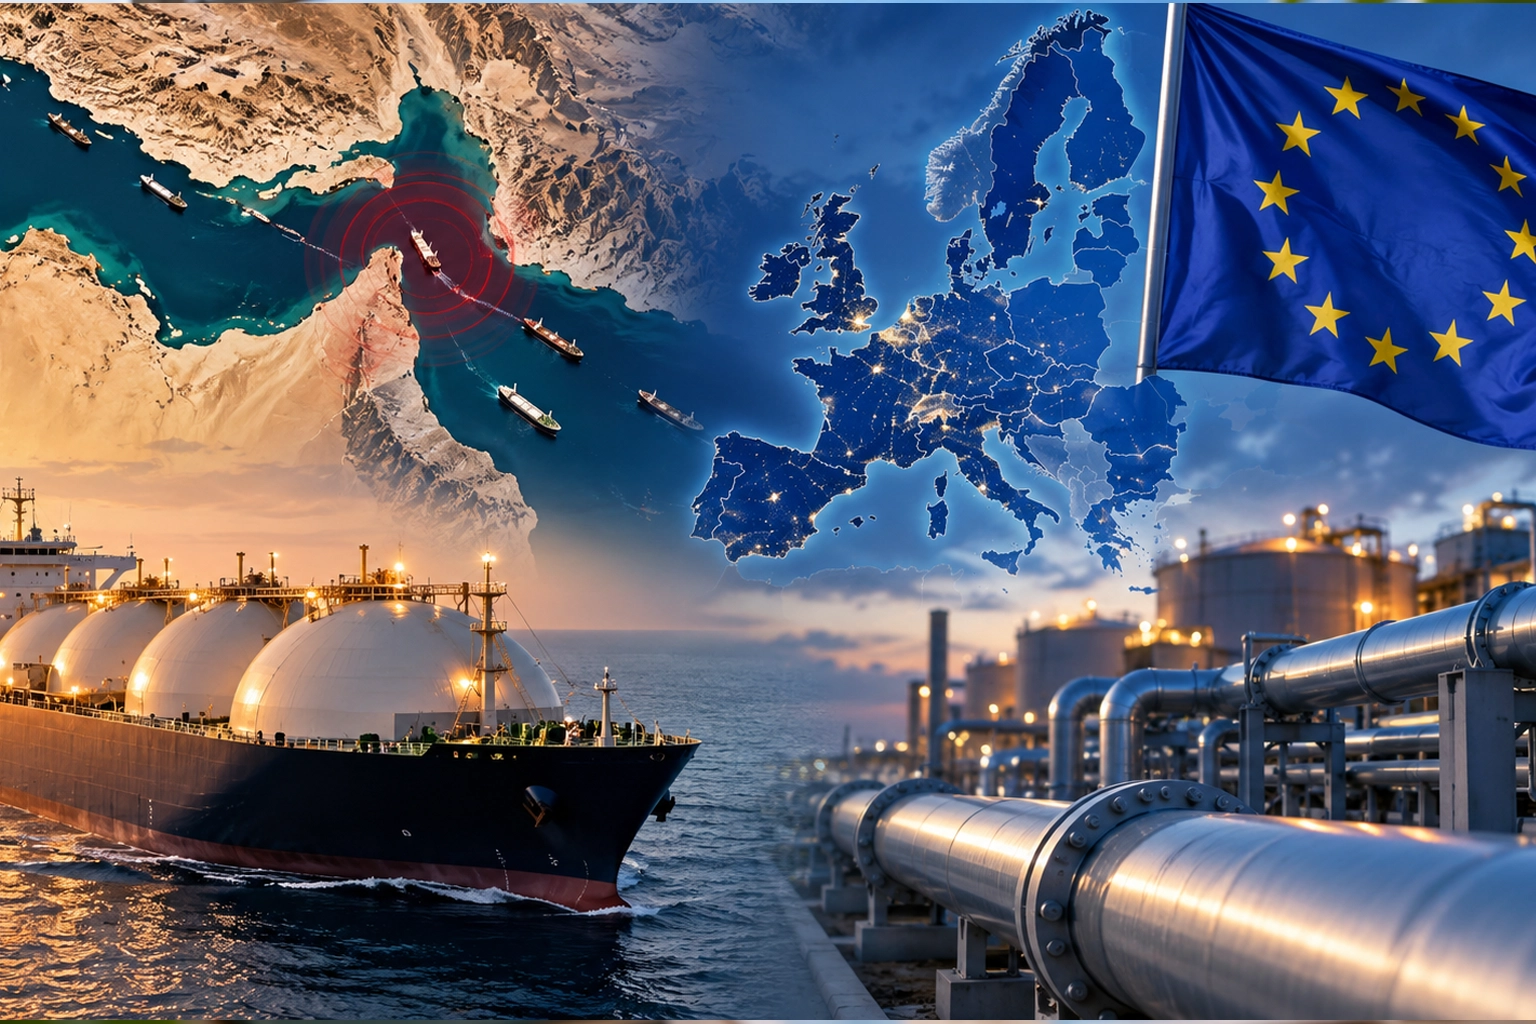
A ello se suma la tensión geopolítica en Oriente Medio. El conflicto ha afectado a los flujos de LNG a través del estrecho de Ormuz, una de las principales rutas mundiales para el transporte de gas natural licuado.
La Agencia Internacional de la Energía (IEA) señala que antes de la disrupción asociada al conflicto, por Ormuz transitaba cerca del 20% del suministro mundial de LNG. Aunque los flujos han aumentado desde el acuerdo provisional alcanzado entre Estados Unidos e Irán en junio, siguen estando muy por debajo de los niveles anteriores al conflicto.
Ormuz vuelve a situar la seguridad energética europea en el centro del debate
El estrecho de Ormuz es uno de los puntos estratégicos más importantes del sistema energético mundial. Por él pasan grandes volúmenes de petróleo y gas natural licuado procedentes de los principales productores del Golfo.
Para Europa, la importancia de esta ruta ha aumentado desde 2022. La pérdida progresiva del gas ruso por gasoducto obligó a los países europeos a buscar proveedores alternativos, y el LNG se convirtió en una de las principales vías para garantizar el suministro.
Según ACER, el LNG representa actualmente casi la mitad del suministro de gas de la Unión Europea. En 2025, la UE importó un récord de 146.000 millones de metros cúbicos de LNG, convirtiéndose en el mayor importador mundial. Estados Unidos aportó el 58% de esas importaciones europeas de LNG.
Esta transformación ha permitido diversificar las fuentes de suministro, pero también ha cambiado la naturaleza de la vulnerabilidad europea.
Europa ya no depende tanto de un único proveedor de gas por gasoducto. Ahora depende en mayor medida de un mercado global de LNG en el que Europa compite por los mismos cargamentos con Asia y otros grandes consumidores.
Europa y Asia compiten por el LNG
Esta competencia internacional es una de las claves para entender la subida del precio del gas natural en Europa.
Cuando el suministro disponible disminuye, los cargamentos de LNG tienden a dirigirse hacia los mercados que ofrecen los precios más atractivos. Durante buena parte del segundo trimestre de 2026, los precios asiáticos llegaron a superar a los europeos, incentivando el desvío de cargamentos flexibles hacia Asia.
La IEA calcula que entre marzo y junio los precios spot de LNG en Asia alcanzaron una prima media de alrededor de 2,1 dólares por millón de unidades térmicas británicas (MBtu) frente al TTF. En enero y febrero, por el contrario, Europa había mantenido una prima sobre Asia.
El resultado es un mercado mucho más sensible a cualquier interrupción de la oferta.
Si disminuye el LNG procedente de Oriente Medio mientras aumenta la demanda asiática, Europa tiene que competir por los cargamentos disponibles. Y esa competencia se traduce en mayores precios del gas.
El almacenamiento europeo, la otra gran preocupación
A la presión sobre el suministro internacional se suma una segunda cuestión: el nivel de las reservas europeas.
Los almacenamientos de gas de la UE se encuentran actualmente alrededor del 66% de su capacidad, una cifra considerablemente inferior a la habitual para estas fechas. Algunos grandes mercados presentan una situación todavía más ajustada. Alemania se encuentra alrededor del 53-54%, mientras que Países Bajos está por debajo del 50%.
El problema no es necesariamente que Europa vaya a quedarse sin gas.
El problema es que queda menos margen de seguridad antes de que comience el periodo de mayor consumo.
Durante el invierno, las reservas almacenadas desempeñan un papel fundamental para cubrir los picos de demanda. Cuanto menos gas haya almacenado al inicio de la temporada fría, mayor será la necesidad de recurrir a nuevas compras durante el invierno.
Y hacerlo con un TTF próximo a 75 €/MWh puede resultar especialmente costoso.
¿Estamos ante una nueva crisis energética en Europa?
La respuesta, por ahora, es no.
La Comisión Europea reunió el pasado 3 de septiembre al Grupo de Coordinación del Gas y concluyó que no existe un riesgo inmediato para la seguridad del suministro europeo. Bruselas destaca que la UE cuenta actualmente con una mayor diversificación de proveedores, una amplia capacidad de importación de LNG y una demanda de gas estructuralmente inferior a la de años anteriores.
La situación es, por tanto, muy diferente de la de 2022.
Europa ha aprendido de aquella crisis y ha desarrollado nuevas infraestructuras de LNG, aumentado las interconexiones y diversificado sus proveedores.
Además, el consumo europeo de gas continúa descendiendo. La IEA prevé que la demanda de gas en Europa disminuya en más de un 2% durante 2026, impulsada principalmente por el crecimiento de las energías renovables y por los elevados precios del gas.
Sin embargo, la ausencia de un riesgo inmediato de suministro no significa que el mercado esté fuera de peligro.
La principal preocupación es ahora el precio y la posibilidad de que un periodo prolongado de tensión mantenga el gas europeo en niveles elevados durante los próximos meses.
Más LNG fuera del Golfo, pero no suficiente para eliminar el riesgo
Existe también un elemento que está ayudando a amortiguar el impacto de la crisis.
La producción de LNG fuera de Oriente Medio ha aumentado con fuerza durante 2026. Entre marzo y junio, el suministro procedente de países no pertenecientes al Golfo creció aproximadamente un 18%, unos 27.000 millones de metros cúbicos, compensando alrededor de tres cuartas partes de la caída de los envíos de Qatar y Emiratos Árabes Unidos.
Estados Unidos, Canadá, África y otros productores están contribuyendo a incrementar la oferta mundial.
La IEA prevé además que nuevos proyectos de LNG en Norteamérica, África y Australia aporten cerca de 50.000 millones de metros cúbicos adicionales durante 2026.
Este aumento de la producción es una de las razones por las que el mercado europeo puede afrontar la situación actual con mayor margen que durante la crisis energética de 2022.
Pero existe una advertencia: si la recuperación de las exportaciones del Golfo se retrasa, el mercado mundial podría enfrentarse a un periodo mucho más ajustado.
El verdadero impacto: la competitividad de la economía europea
Más allá de la posibilidad de una escasez física de gas, el principal riesgo para Europa es económico.
Un gas natural más caro afecta directamente a las industrias que utilizan grandes cantidades de energía, desde la química y los fertilizantes hasta la siderurgia, la cerámica, el vidrio y determinados procesos industriales.
También repercute sobre el precio de la electricidad, ya que las centrales de gas continúan desempeñando un papel relevante en la generación eléctrica europea y en la formación de precios.
La IEA ya ha advertido de que el incremento de los precios del gas está afectando a la producción de fertilizantes y a otras industrias intensivas en energía.
Por tanto, el debate europeo no debería limitarse a si habrá suficiente gas durante el invierno.
La cuestión fundamental es cuánto tendrá que pagar Europa por él y qué impacto tendrá ese coste sobre la competitividad de sus empresas.
Europa ante una nueva etapa de su seguridad energética
La situación actual deja una conclusión clara: la transición energética europea no consiste únicamente en sustituir un proveedor por otro.
Desde 2022, Europa ha reducido drásticamente su dependencia del gas ruso y ha conseguido diversificar sus fuentes de suministro. Sin embargo, esa transformación ha incrementado el peso del LNG y, con ello, la exposición al mercado mundial.
ACER considera que la respuesta a esta vulnerabilidad pasa por tres vías principales: reducir la demanda mediante eficiencia y ahorro energético, continuar diversificando las fuentes de suministro y acelerar el despliegue de energías renovables europeas.
El episodio de Ormuz demuestra hasta qué punto la geopolítica puede trasladarse rápidamente al mercado energético europeo.
Europa dispone hoy de más proveedores, más infraestructuras y mayor capacidad de respuesta que hace cuatro años. Pero mientras el gas siga desempeñando un papel importante en su sistema energético, cualquier interrupción significativa del mercado mundial de LNG puede volver a traducirse en precios más elevados, presión sobre la industria y mayor incertidumbre económica.
El próximo invierno será, por tanto, una prueba para el nuevo modelo energético europeo: no tanto para comprobar si Europa tiene gas suficiente, sino para determinar cuánto le costará garantizarlo en un mercado internacional cada vez más condicionado por la geopolítica.