


Erdgasmarkt in Europa: Hormuz treibt die Preise in die Höhe und erhöht den Druck vor dem Winter.
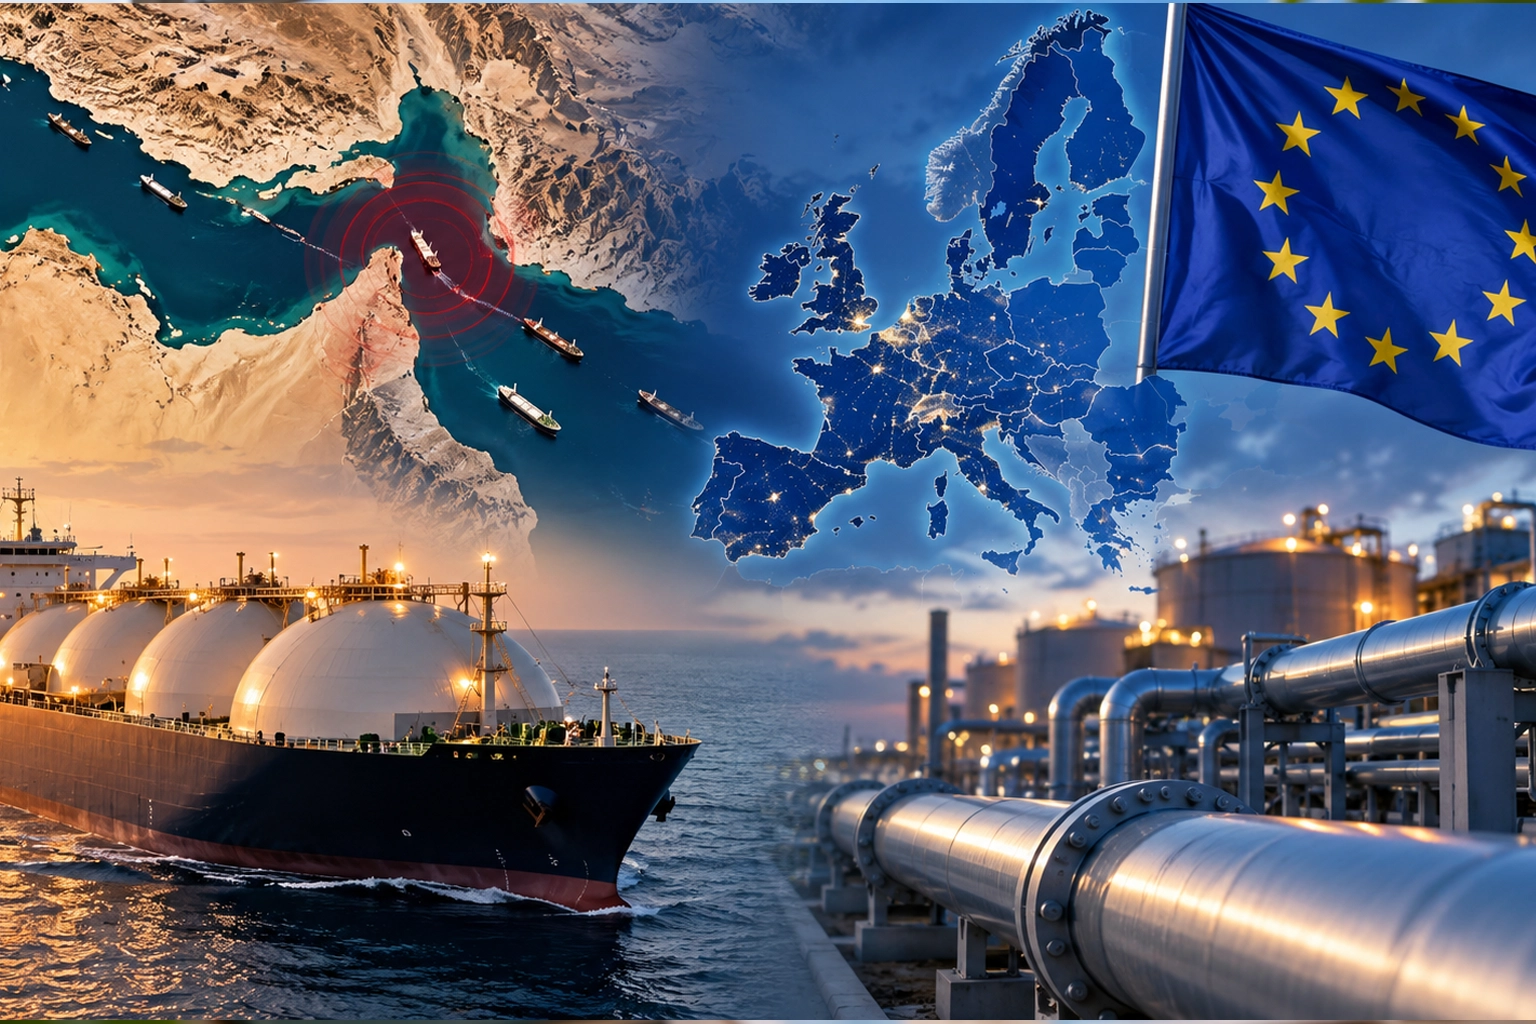
Der europäische Erdgasmarkt steht erneut unter Druck. Der Preis des niederländischen TTF, des wichtigsten Referenzpreises für den europäischen Gasmarkt, hat kürzlich die Marke von 75 Euro pro Megawattstunde (€/MWh) überschritten und damit ein Niveau erreicht, das seit Anfang 2023 nicht mehr verzeichnet wurde. Dieser Preisanstieg erfolgt zu einem besonders heiklen Zeitpunkt: Europa steht vor einem Winter mit geringeren Gasreserven als üblich, und der internationale Markt für Flüssigerdgas (LNG) ist durch die Lage im Nahen Osten und die Beschränkungen in der Straße von Hormus beeinträchtigt.
Die Situation deutet derzeit nicht auf eine unmittelbare Gasknappheit in Europa hin. Die Europäische Kommission und die Mitgliedstaaten gehen davon aus, dass die Versorgung für die kommenden Monate gesichert ist. Das Szenario verdeutlicht jedoch eine neue strukturelle Schwachstelle: Europa hat zwar seine Abhängigkeit von russischem Gas verringert, ist aber gleichzeitig viel stärker in den globalen LNG-Markt integriert und dadurch dessen geopolitischen und preislichen Spannungen stärker ausgesetzt.
Europäische Gaspreise steigen erneut rasant an
Der TTF, ein wichtiger Referenzwert für den europäischen Erdgas-Handel, hat in den letzten Wochen einen starken Anstieg verzeichnet. Der Marktpreis erreichte über 75 €/MWh, während er am 8. September noch bei rund 74 €/MWh lag.
Der Anstieg ist auf mehrere gleichzeitig wirkende Faktoren zurückzuführen. Zum einen besteht weiterhin Unsicherheit hinsichtlich der internationalen LNG-Lieferungen. Zum anderen muss Europa seine Gasreserven vor den Monaten mit der höchsten Nachfrage, also genau dann, wenn die Preise hoch sind, weiter aufstocken.
Verschärft wird die Situation durch geopolitische Spannungen im Nahen Osten. Der Konflikt hat die LNG-Lieferungen durch die Straße von Hormus beeinträchtigt, eine der wichtigsten Routen weltweit für den Transport von Flüssigerdgas.
Die Internationale Energieagentur (IEA) stellt fest, dass vor den durch den Konflikt verursachten Unterbrechungen etwa 20 % der weltweiten LNG-Lieferungen durch die Straße von Hormus flossen. Obwohl die Lieferungen seit dem im Juni zwischen den USA und dem Iran geschlossenen Interimsabkommen zugenommen haben, liegen sie weiterhin deutlich unter dem Niveau vor dem Konflikt.
Hormuz rückt die europäische Energiesicherheit erneut in den Mittelpunkt der Debatte.
Die Straße von Hormus ist einer der strategisch wichtigsten Punkte im globalen Energiesystem. Große Mengen an Öl und Flüssigerdgas der wichtigsten Förderländer am Golf passieren sie.
Für Europa hat die Bedeutung dieser Route seit 2022 zugenommen. Der fortschreitende Rückgang der russischen Gaslieferungen über Pipelines zwang die europäischen Länder, nach alternativen Lieferanten zu suchen, und LNG wurde zu einem der wichtigsten Wege, die Versorgung zu gewährleisten.
Laut ACER deckt LNG derzeit fast die Hälfte der Gasversorgung der Europäischen Union ab. Im Jahr 2025 importierte die EU die Rekordmenge von 146 Milliarden Kubikmetern LNG und ist damit der weltweit größte Importeur. Die Vereinigten Staaten lieferten 58 % dieser europäischen LNG-Importe.
Dieser Wandel hat zwar eine Diversifizierung der Bezugsquellen ermöglicht, aber auch die Art der europäischen Verwundbarkeit verändert.
Europa ist nicht mehr so stark von einem einzigen Pipelinegaslieferanten abhängig. Es stützt sich nun verstärkt auf einen globalen LNG-Markt, auf dem Europa mit Asien und anderen großen Verbrauchern um dieselben Lieferungen konkurriert.
Europa und Asien konkurrieren um LNG
Dieser internationale Wettbewerb ist einer der Schlüssel zum Verständnis des Anstiegs der Erdgaspreise in Europa.
Bei sinkendem Angebot konzentrieren sich LNG-Lieferungen tendenziell auf Märkte mit den attraktivsten Preisen. Im Großteil des zweiten Quartals 2026 lagen die asiatischen Preise sogar über den europäischen, was die Umleitung flexibler Lieferungen nach Asien begünstigte.
Die IEA schätzt, dass die Spotpreise für LNG in Asien zwischen März und Juni einen durchschnittlichen Aufschlag von rund 2,1 US-Dollar pro Million British Thermal Units (MBtu) gegenüber TTF erreichten. Im Januar und Februar hingegen hatte Europa einen Preisaufschlag gegenüber Asien beibehalten.
Das Ergebnis ist ein Markt, der viel empfindlicher auf Versorgungsengpässe reagiert.
Wenn die LNG-Lieferungen aus dem Nahen Osten zurückgehen, während die Nachfrage in Asien steigt, muss Europa um die verfügbaren Lieferungen konkurrieren. Und dieser Wettbewerb führt zu höheren Gaspreisen.
Europäische Lagerhaltung, das andere große Problem
Neben dem Druck auf das internationale Angebot gibt es ein zweites Problem: den Stand der europäischen Reserven.
Die Gasspeicher in der EU sind derzeit zu rund 66 % ausgelastet, deutlich weniger als üblich für diese Jahreszeit. In einigen wichtigen Märkten ist die Lage noch angespannter. Deutschland liegt bei etwa 53–54 %, die Niederlande unter 50 %.
Das Problem besteht nicht unbedingt darin, dass Europa das Benzin ausgehen wird.
Das Problem besteht darin, dass vor Beginn der Verbrauchsspitzenzeit immer weniger Sicherheitsspielraum verbleibt.
Im Winter spielen gespeicherte Reserven eine entscheidende Rolle bei der Deckung des Spitzenbedarfs. Je weniger Gas zu Beginn der kalten Jahreszeit gespeichert ist, desto größer ist der Bedarf an neuen Käufen im Winter.
Und dies bei einem TTF von nahezu 75 €/MWh zu tun, kann besonders teuer werden.
Steht Europa vor einer neuen Energiekrise?
Die Antwort lautet vorerst: Nein.
Die Europäische Kommission berief am 3. September die Gaskoordinierungsgruppe ein und kam zu dem Schluss, dass keine unmittelbare Gefahr für die Sicherheit der europäischen Gasversorgung besteht. Brüssel betont, dass die EU derzeit über ein diversifizierteres Lieferantenportfolio, ausreichende LNG-Importkapazitäten und eine strukturell geringere Gasnachfrage als in den Vorjahren verfügt.
Die Situation ist daher ganz anders als im Jahr 2022.
Europa hat aus dieser Krise gelernt und eine neue LNG-Infrastruktur entwickelt, die Verbindungen ausgebaut und seine Lieferanten diversifiziert.
Darüber hinaus sinkt der europäische Gasverbrauch weiter. Die IEA prognostiziert, dass die Gasnachfrage in Europa bis 2026 um mehr als 2 % zurückgehen wird, vor allem aufgrund des Wachstums erneuerbarer Energien und hoher Gaspreise.
Das Fehlen eines unmittelbaren Versorgungsrisikos bedeutet jedoch nicht, dass der Markt außer Gefahr ist.
Die größte Sorge gilt nun dem Preis und der Möglichkeit, dass eine anhaltende Spannungsphase die europäischen Gaspreise in den nächsten Monaten auf einem hohen Niveau halten wird.
Mehr LNG außerhalb des Golfs, aber nicht genug, um das Risiko zu beseitigen
Es gibt aber auch einen Faktor, der dazu beiträgt, die Auswirkungen der Krise abzufedern.
Die LNG-Produktion außerhalb des Nahen Ostens hat im Jahr 2026 stark zugenommen. Zwischen März und Juni stieg das Angebot aus Nicht-Golf-Ländern um etwa 18 % bzw. rund 27 Milliarden Kubikmeter, wodurch der Rückgang der Lieferungen aus Katar und den Vereinigten Arabischen Emiraten um etwa drei Viertel ausgeglichen wurde.
Die Vereinigten Staaten, Kanada, Afrika und andere Produzenten tragen zur Steigerung des globalen Angebots bei.
Die IEA prognostiziert außerdem, dass neue LNG-Projekte in Nordamerika, Afrika und Australien im Jahr 2026 zusätzlich etwa 50 Milliarden Kubikmeter beitragen werden.
Dieser Produktionsanstieg ist einer der Gründe, warum der europäische Markt die aktuelle Situation mit mehr Spielraum bewältigen kann als während der Energiekrise von 2022.
Doch es gibt eine Warnung: Sollte sich die Erholung der Golfexporte verzögern, könnte dem Weltmarkt eine deutlich schwierigere Phase bevorstehen.
Die tatsächliche Auswirkung: die Wettbewerbsfähigkeit der europäischen Wirtschaft
Abgesehen von der Möglichkeit einer physischen Gasknappheit besteht das Hauptrisiko für Europa im wirtschaftlichen Bereich.
Teureres Erdgas wirkt sich direkt auf Branchen aus, die große Mengen an Energie verbrauchen, von der Chemie- und Düngemittelindustrie über die Stahlherstellung, Keramik und Glas bis hin zu bestimmten industriellen Prozessen.
Dies wirkt sich auch auf den Strompreis aus, da Gaskraftwerke weiterhin eine bedeutende Rolle bei der Stromerzeugung und Preisbildung in Europa spielen.
Die IEA hat bereits davor gewarnt, dass steigende Gaspreise die Düngemittelproduktion und andere energieintensive Industrien beeinträchtigen.
Deshalb sollte sich die europäische Debatte nicht darauf beschränken, ob im Winter genügend Gas zur Verfügung stehen wird.
Die grundlegende Frage ist, wie viel Europa dafür bezahlen muss und welche Auswirkungen diese Kosten auf die Wettbewerbsfähigkeit seiner Unternehmen haben werden.
Europa steht vor einer neuen Phase seiner Energiesicherheit.
Die gegenwärtige Situation führt zu einer klaren Schlussfolgerung: Bei der europäischen Energiewende geht es nicht einfach darum, einen Energieversorger durch einen anderen zu ersetzen.
Seit 2022 hat Europa seine Abhängigkeit von russischem Gas drastisch reduziert und seine Bezugsquellen diversifiziert. Diese Transformation hat jedoch die Abhängigkeit von LNG und damit die Anfälligkeit für globale Marktveränderungen erhöht.
ACER ist der Ansicht, dass die Antwort auf diese Schwachstelle in drei Hauptrichtungen liegt: Verringerung der Nachfrage durch Effizienzsteigerung und Energieeinsparung, weitere Diversifizierung der Bezugsquellen und beschleunigter Ausbau erneuerbarer Energien in Europa.
Der Fall Hormuz verdeutlicht, in welchem Ausmaß sich Geopolitik schnell auf den europäischen Energiemarkt auswirken kann.
Europa verfügt heute über mehr Lieferanten, eine bessere Infrastruktur und eine höhere Reaktionsfähigkeit als noch vor vier Jahren. Solange Gas jedoch eine bedeutende Rolle im europäischen Energiesystem spielt, könnten größere Störungen auf dem globalen LNG-Markt erneut zu höheren Preisen, Druck auf die Industrie und erhöhter wirtschaftlicher Unsicherheit führen.
Der kommende Winter wird daher ein Test für das neue europäische Energiemodell sein: weniger um zu prüfen, ob Europa über genügend Gas verfügt, sondern vielmehr um zu ermitteln, wie viel es kosten wird, dies auf einem internationalen Markt zu gewährleisten, der zunehmend von geopolitischen Faktoren geprägt ist.