


Marché du gaz naturel en Europe : le gazoduc d'Hormuz fait grimper les prix et accentue la pression à l'approche de l'hiver.
Le marché du gaz naturel en Europe est de nouveau sous pression. Le prix du TTF néerlandais, principal indice de référence du marché européen du gaz, a récemment dépassé les 75 euros par mégawattheure (€/MWh), atteignant des niveaux inédits depuis début 2023. Cette flambée survient à un moment particulièrement délicat : l’Europe aborde l’hiver avec des réserves de gaz inférieures à la normale et un marché international du gaz naturel liquéfié (GNL) affecté par la situation au Moyen-Orient et les restrictions dans le détroit d’Ormuz.
La situation n'entraîne pas, pour l'instant, de pénurie de gaz immédiate en Europe. La Commission européenne et les États membres estiment que l'approvisionnement est garanti pour les prochains mois. Cependant, ce scénario met en lumière une nouvelle vulnérabilité structurelle : l'Europe a réduit sa dépendance au gaz russe, mais s'est considérablement intégrée au marché mondial du GNL et est donc plus exposée à ses tensions géopolitiques et tarifaires.
Les prix du gaz en Europe s'envolent à nouveau.
Le TTF, référence pour une grande partie du marché du gaz naturel en Europe, a connu une forte hausse ces dernières semaines. Son prix a dépassé les 75 €/MWh, alors qu'il oscillait encore autour de 74 €/MWh le 8 septembre.
Cette hausse s'explique par plusieurs facteurs agissant simultanément. D'une part, l'incertitude persiste quant aux flux internationaux de GNL. D'autre part, l'Europe doit continuer d'accroître ses réserves de gaz avant les mois de pointe de la demande, précisément lorsque les prix sont élevés.
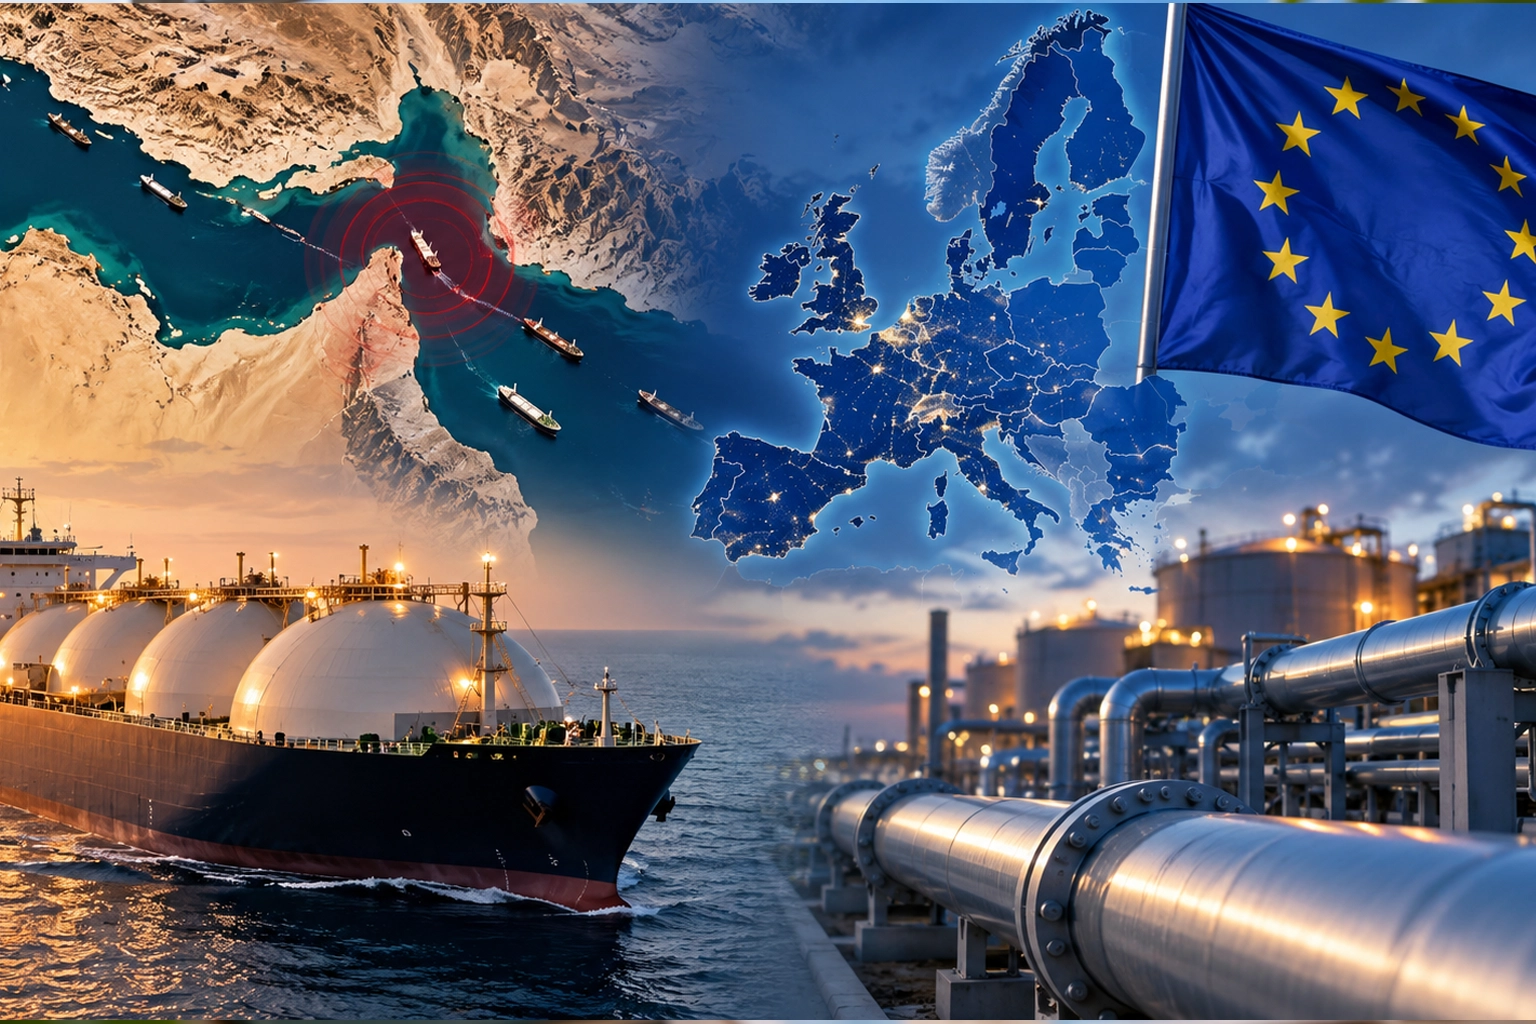
Cette situation est aggravée par les tensions géopolitiques au Moyen-Orient. Le conflit a affecté les flux de GNL transitant par le détroit d'Ormuz, l'une des principales voies de transport mondiales de gaz naturel liquéfié.
L'Agence internationale de l'énergie (AIE) indique qu'avant les perturbations causées par le conflit, environ 20 % de l'approvisionnement mondial en GNL transitait par le détroit d'Ormuz. Bien que les flux aient augmenté depuis l'accord intérimaire conclu entre les États-Unis et l'Iran en juin, ils restent nettement inférieurs aux niveaux d'avant le conflit.
Hormuz place une fois de plus la sécurité énergétique européenne au centre du débat.
Le détroit d'Ormuz est un point stratégique majeur du système énergétique mondial. D'importants volumes de pétrole et de gaz naturel liquéfié provenant des principaux producteurs du Golfe y transitent.
Pour l'Europe, l'importance de cette voie s'est accrue depuis 2022. La diminution progressive des approvisionnements en gaz russe par gazoduc a contraint les pays européens à rechercher des fournisseurs alternatifs, et le GNL est devenu l'un des principaux moyens de garantir l'approvisionnement.
Selon l'ACER, le GNL représente actuellement près de la moitié de l'approvisionnement en gaz de l'Union européenne. En 2025, l'UE a importé un volume record de 146 milliards de mètres cubes de GNL, devenant ainsi le premier importateur mondial. Les États-Unis ont fourni 58 % de ces importations européennes de GNL.
Cette transformation a permis la diversification des sources d'approvisionnement, mais elle a aussi modifié la nature de la vulnérabilité européenne.
L'Europe n'est plus aussi dépendante d'un unique fournisseur de gazoduc. Elle s'appuie désormais davantage sur un marché mondial du GNL où elle est en concurrence avec l'Asie et d'autres grands consommateurs pour les mêmes livraisons.
L'Europe et l'Asie se disputent le GNL
Cette concurrence internationale est l'une des clés pour comprendre la hausse du prix du gaz naturel en Europe.
Lorsque l'offre disponible diminue, les livraisons de GNL tendent à être orientées vers les marchés proposant les prix les plus avantageux. Pendant une grande partie du deuxième trimestre 2026, les prix asiatiques ont même dépassé les prix européens, incitant ainsi à réorienter les livraisons flexibles vers l'Asie.
L'AIE estime qu'entre mars et juin, les prix spot du GNL en Asie ont atteint une prime moyenne d'environ 2,1 dollars par million d'unités thermiques britanniques (MBtu) par rapport au TTF. En janvier et février, en revanche, l'Europe avait maintenu une prime par rapport à l'Asie.
Il en résulte un marché beaucoup plus sensible à toute perturbation de l'approvisionnement.
Si les approvisionnements en GNL du Moyen-Orient diminuent tandis que la demande asiatique augmente, l'Europe doit se disputer les cargaisons disponibles. Et cette concurrence se traduit par une hausse des prix du gaz.
Le stockage européen, l'autre préoccupation majeure
Outre la pression sur l'offre internationale, il existe un deuxième problème : le niveau des réserves européennes.
Les capacités de stockage de gaz de l'UE sont actuellement remplies à environ 66 %, un niveau nettement inférieur à la normale pour cette période de l'année. Certains grands marchés connaissent des situations encore plus tendues. L'Allemagne se situe autour de 53-54 %, tandis que les Pays-Bas sont en dessous de 50 %.
Le problème n'est pas forcément que l'Europe va manquer d'essence.
Le problème, c'est que la marge de sécurité est réduite avant le début de la période de forte consommation.
En hiver, les réserves de gaz jouent un rôle crucial pour répondre à la demande de pointe. Moins il y a de gaz stocké au début de la saison froide, plus les achats nécessaires seront importants durant l'hiver.
Et ce, avec un TTF proche de 75 €/MWh, cela peut s'avérer particulièrement coûteux.
Sommes-nous confrontés à une nouvelle crise énergétique en Europe ?
La réponse, pour l'instant, est non.
La Commission européenne a réuni le Groupe de coordination gazière le 3 septembre et a conclu qu'il n'existe aucun risque immédiat pour la sécurité d'approvisionnement en gaz de l'Europe. Bruxelles souligne que l'UE dispose actuellement d'un éventail de fournisseurs plus diversifié, d'une importante capacité d'importation de GNL et d'une demande de gaz structurellement plus faible qu'au cours des années précédentes.
La situation est donc très différente de celle de 2022.
L’Europe a tiré les leçons de cette crise et a développé de nouvelles infrastructures de GNL, accru les interconnexions et diversifié ses fournisseurs.
Par ailleurs, la consommation de gaz en Europe continue de diminuer. L’AIE prévoit que la demande de gaz en Europe baissera de plus de 2 % en 2026, principalement en raison du développement des énergies renouvelables et du prix élevé du gaz.
Toutefois, l'absence de risque immédiat d'approvisionnement ne signifie pas que le marché est hors de danger.
La principale préoccupation concerne désormais le prix et la possibilité qu'une période de tensions prolongée maintienne les prix du gaz en Europe à des niveaux élevés pendant les prochains mois.
Plus de GNL en dehors du Golfe, mais pas assez pour éliminer le risque
Il existe également un élément qui contribue à atténuer l'impact de la crise.
La production de GNL hors du Moyen-Orient a fortement augmenté en 2026. Entre mars et juin, l'offre en provenance des pays non membres du Golfe a progressé d'environ 18 %, soit environ 27 milliards de mètres cubes, compensant ainsi près des trois quarts de la baisse des livraisons en provenance du Qatar et des Émirats arabes unis.
Les États-Unis, le Canada, l'Afrique et d'autres producteurs contribuent à accroître l'offre mondiale.
L'AIE prévoit également que les nouveaux projets de GNL en Amérique du Nord, en Afrique et en Australie contribueront à hauteur d'environ 50 milliards de mètres cubes supplémentaires en 2026.
Cette augmentation de la production est l'une des raisons pour lesquelles le marché européen peut faire face à la situation actuelle avec plus de marge de manœuvre que lors de la crise énergétique de 2022.
Mais attention : si la reprise des exportations du Golfe est retardée, le marché mondial pourrait connaître une période beaucoup plus difficile.
L'impact réel : la compétitivité de l'économie européenne
Au-delà de l'éventualité d'une pénurie physique de gaz, le principal risque pour l'Europe est économique.
La hausse du prix du gaz naturel affecte directement les industries qui consomment de grandes quantités d'énergie, des produits chimiques et des engrais à la sidérurgie, la céramique, le verre et certains procédés industriels.
Cela a également un impact sur le prix de l'électricité, car les centrales à gaz continuent de jouer un rôle important dans la production d'électricité et la formation des prix en Europe.
L'AIE a déjà averti que la hausse des prix du gaz affecte la production d'engrais et d'autres industries à forte intensité énergétique.
Par conséquent, le débat européen ne devrait pas se limiter à la question de savoir s'il y aura suffisamment de gaz pendant l'hiver.
La question fondamentale est de savoir combien l'Europe devra payer et quel impact ce coût aura sur la compétitivité de ses entreprises.
L'Europe est confrontée à une nouvelle étape de sa sécurité énergétique.
La situation actuelle conduit à une conclusion claire : la transition énergétique européenne ne consiste pas simplement à remplacer un fournisseur par un autre.
Depuis 2022, l'Europe a considérablement réduit sa dépendance au gaz russe et diversifié ses sources d'approvisionnement. Cependant, cette transformation a accru sa dépendance au GNL et, par conséquent, son exposition au marché mondial.
ACER estime que la réponse à cette vulnérabilité repose sur trois axes principaux : réduire la demande grâce à l’efficacité et aux économies d’énergie, continuer à diversifier les sources d’approvisionnement et accélérer le déploiement des énergies renouvelables européennes.
L'épisode d'Ormuz démontre à quel point la géopolitique peut rapidement se répercuter sur le marché européen de l'énergie.
L’Europe compte aujourd’hui davantage de fournisseurs, d’infrastructures et une plus grande réactivité qu’il y a quatre ans. Toutefois, tant que le gaz continuera de jouer un rôle important dans son système énergétique, toute perturbation majeure du marché mondial du GNL pourrait à nouveau entraîner une hausse des prix, des pressions sur l’industrie et une incertitude économique accrue.
L’hiver prochain sera donc un test pour le nouveau modèle énergétique européen : non pas tant pour vérifier si l’Europe dispose de suffisamment de gaz, mais pour déterminer combien il en coûtera pour le garantir sur un marché international de plus en plus conditionné par la géopolitique.