


Europa afronta el invierno con el gas más caro desde finales de 2022
El precio del gas natural europeo ha alcanzado los 100 euros por megavatio hora por primera vez desde diciembre de 2022. La tensión geopolítica, las dificultades en el suministro de gas natural licuado y unas reservas inferiores a las habituales aumentan la incertidumbre energética de cara al invierno.
Europa vuelve a mirar con preocupación al mercado energético ante la llegada del invierno. El precio del gas natural ha registrado un fuerte repunte durante octubre y ha alcanzado niveles que no se veían desde finales de 2022, en plena crisis energética derivada de la invasión rusa de Ucrania.
El contrato de referencia europeo TTF, negociado en el mercado neerlandés, llegó a tocar los 100 euros por megavatio hora (€/MWh) el 28 de octubre, un umbral que no se superaba desde diciembre de 2022. La subida refleja la creciente preocupación por la disponibilidad de suministro y la evolución de los mercados internacionales en los próximos meses.
Según los datos publicados por la Agencia de Cooperación de los Reguladores de la Energía (ACER), las reservas de gas de la Unión Europea se situaban alrededor del 75 % de su capacidad el 21 de octubre. Se trata de un nivel inferior al registrado en años anteriores y que reduce el margen de seguridad con el que el continente inicia la temporada de mayor consumo.
La tensión internacional presiona el suministro de gas
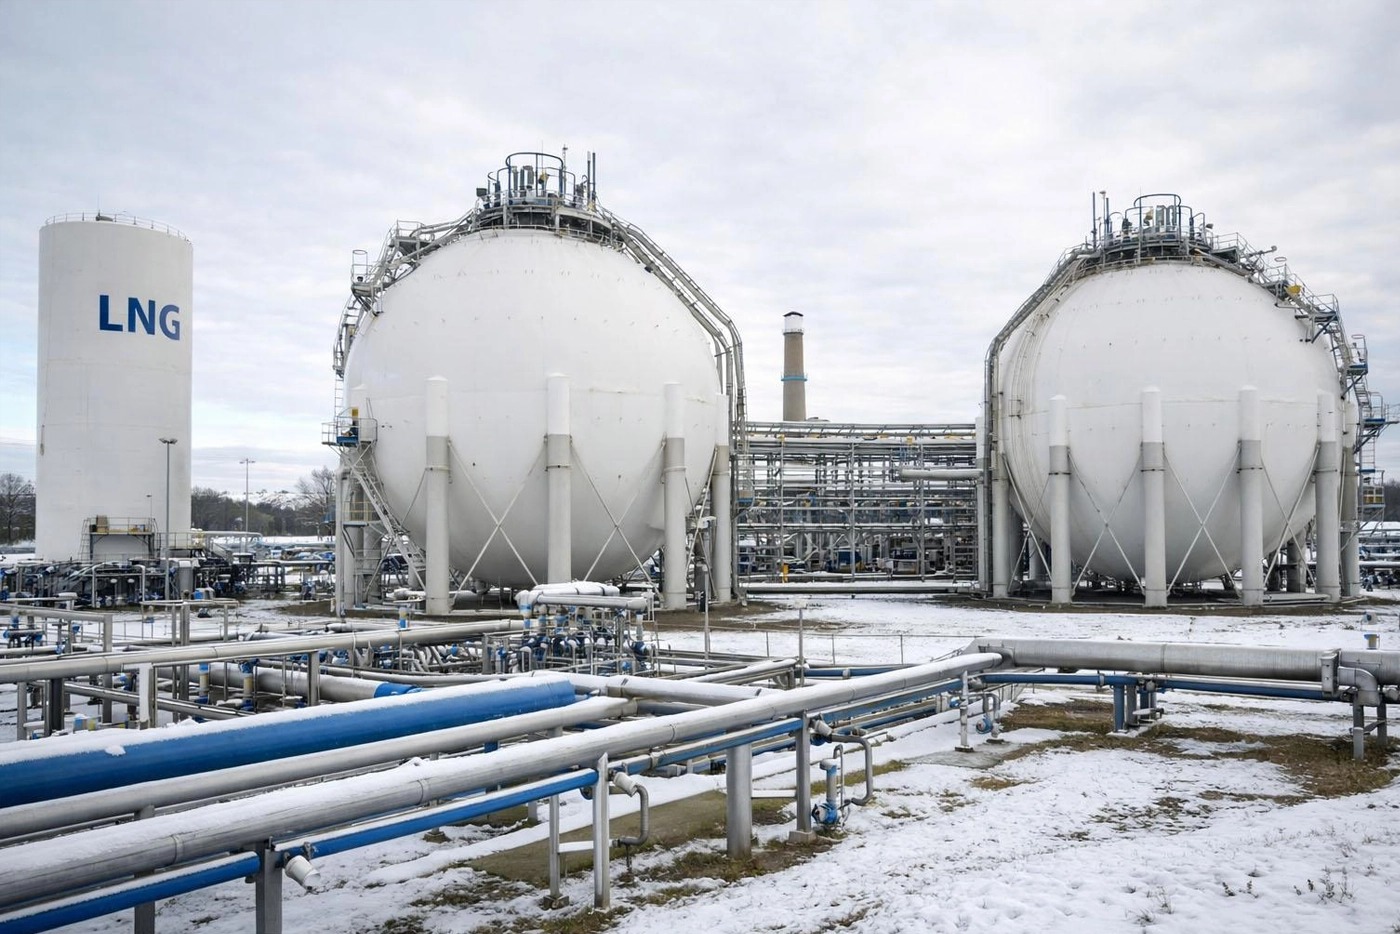
Uno de los principales factores que explican el encarecimiento es la situación geopolítica en Oriente Medio. Las interrupciones en los flujos internacionales de gas natural licuado (GNL), especialmente los relacionados con Qatar y el tránsito por el estrecho de Ormuz, han reducido la disponibilidad de cargamentos en el mercado internacional.
Esta situación obliga a Europa a competir con otros grandes consumidores, especialmente los mercados asiáticos, para asegurarse los suministros necesarios durante los meses de mayor demanda.
El informe de ACER sobre el mercado mayorista europeo señala que las dificultades para recibir GNL procedente de Qatar han incrementado la dependencia de otros proveedores, especialmente Estados Unidos. Actualmente, el gas natural licuado estadounidense representa aproximadamente el 30 % del suministro total de gas de la Unión Europea.
A esta circunstancia se suma el coste de reponer las reservas. La menor disponibilidad de gas y la competencia internacional han encarecido las operaciones de almacenamiento, aumentando la factura energética del continente.
Un invierno con menos reservas de seguridad
La situación de los almacenamientos europeos añade presión a las perspectivas energéticas. Después de finalizar el invierno anterior con unas reservas más reducidas que en ejercicios precedentes, los países europeos han tenido que afrontar una campaña de reposición más costosa y complicada.
Alemania presenta una situación especialmente ajustada, con unas reservas próximas al 62 %, mientras que Italia se acerca al 91 %. La media comunitaria ronda el 75 %.
No obstante, la Comisión Europea considera que el sistema gasista comunitario dispone de suficiente flexibilidad para atender la demanda prevista durante el invierno. Según su evaluación publicada el 8 de octubre, la mayor capacidad de importación de GNL, la diversificación de proveedores y la reducción del consumo de gas respecto a 2022 contribuyen a mejorar la seguridad del suministro.
El principal riesgo se concentra en posibles episodios prolongados de frío, que podrían acelerar el consumo de las reservas y aumentar la necesidad de adquirir gas en un mercado internacional ya tensionado.
¿Cómo puede afectar la subida del gas a los hogares y las empresas?
El encarecimiento del gas natural no afecta únicamente a las compañías energéticas. Su evolución también repercute en la factura de los hogares y en los costes de producción de numerosos sectores industriales.
En el ámbito doméstico, el impacto puede trasladarse progresivamente a los contratos de suministro y a las tarifas reguladas. En España, la Tarifa de Último Recurso (TUR) del gas se revisa trimestralmente, por lo que la evolución de los mercados mayoristas será relevante para los próximos ajustes de precios.
La calefacción, el agua caliente sanitaria y la cocina son algunos de los usos domésticos más expuestos a posibles incrementos del coste energético.
En el sector industrial, actividades como la fabricación de acero, productos químicos, fertilizantes, cerámica y vidrio dependen en gran medida del gas natural. Un aumento sostenido de su precio puede elevar los costes operativos, reducir los márgenes empresariales y afectar a la competitividad de las compañías europeas.
Además, el gas también influye en el mercado eléctrico, ya que las centrales de ciclo combinado participan en la generación de electricidad y pueden determinar el precio mayorista en determinados periodos.
España, ante un mercado energético europeo más caro
Aunque España cuenta con una infraestructura de regasificación importante y una mayor diversificación de sus vías de entrada de gas, no permanece al margen de las tensiones internacionales.
La disponibilidad de instalaciones para recibir gas natural licuado permite acceder a diferentes mercados proveedores, pero no evita que las subidas de las cotizaciones internacionales repercutan en los costes de aprovisionamiento.
Por este motivo, la evolución del TTF y de los mercados internacionales seguirá siendo un indicador importante para anticipar el comportamiento de los precios energéticos en España durante los próximos meses.
La evolución del invierno marcará el mercado energético
Las próximas semanas serán determinantes para conocer la evolución del mercado europeo del gas. La meteorología, la continuidad de los suministros internacionales y la capacidad de los países para mantener sus reservas serán factores decisivos.
El sector energético advierte de que un episodio de frío intenso podría provocar nuevos repuntes de precios, especialmente si coincide con interrupciones adicionales en el suministro de GNL.
Europa dispone actualmente de más infraestructuras de importación y de una mayor diversificación energética que durante la crisis de 2022. Sin embargo, el nivel de almacenamiento y la incertidumbre internacional mantienen la presión sobre el mercado.
El próximo invierno volverá a poner a prueba la seguridad energética europea y la capacidad de hogares, empresas e industrias para afrontar un escenario de costes energéticos elevados.